Perbedaan job order costing dan process costing terletak pada tempat biaya dikumpulkan. Job order costing menelusuri biaya ke pesanan atau pekerjaan tertentu. Process costing mengumpulkan biaya menurut proses atau departemen dalam suatu periode, kemudian membaginya menggunakan ukuran output yang sesuai.
Pilihan ini memengaruhi data produksi, rincian laporan margin, dan beban pencatatan ERP. Perusahaan tidak perlu memilih metode hanya karena vendor menamainya “fitur manufaktur”. Finance dan operasi perlu menyepakati pertanyaan biaya yang ingin dijawab serta bukti yang mampu dicatat secara konsisten.
Kapan Job Order Costing Lebih Sesuai?
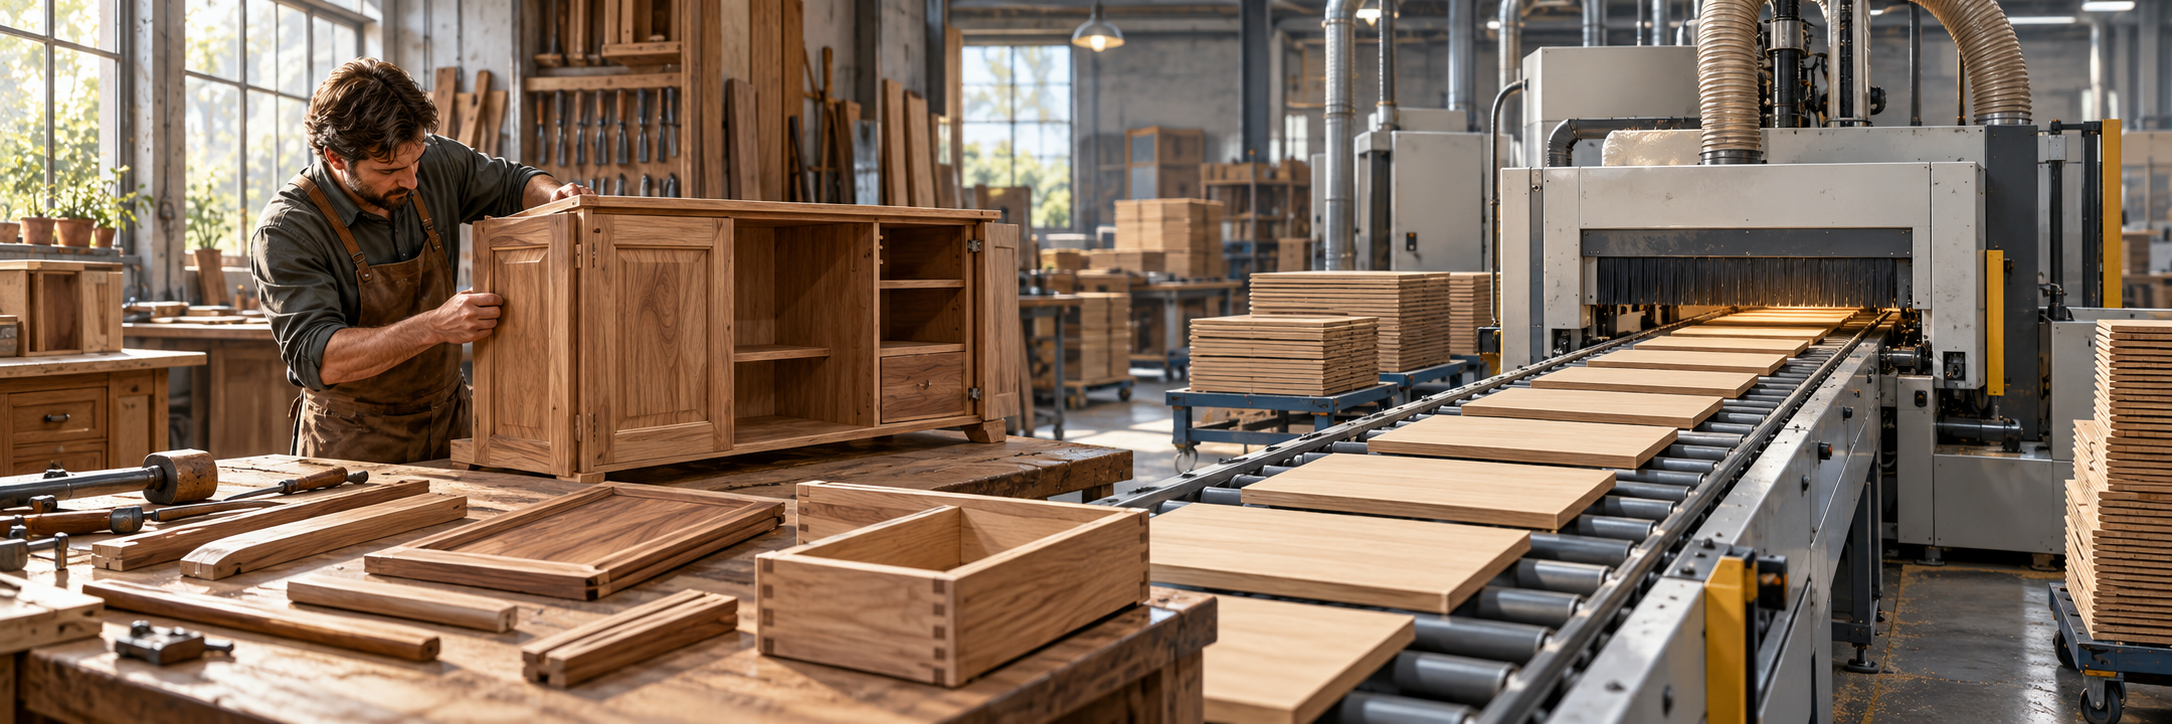
Job order costing berguna ketika spesifikasi, bahan, atau pekerjaan berbeda antar pesanan dan perbedaannya perlu ditelusuri. Contohnya pesanan kabinet dengan ukuran khusus, pekerjaan fabrikasi tertentu, atau produk yang dikonfigurasi mengikuti permintaan pelanggan. Contoh tersebut bersifat ilustratif, bukan daftar proyek Layana.ID.
Objek biaya utamanya ialah nomor pekerjaan atau pesanan. Bahan yang dikeluarkan, retur, jam tenaga kerja, jasa terkait, dan overhead yang dibebankan perlu terhubung ke objek tersebut. Jika satu dokumen melayani beberapa pesanan, sistem harus memiliki aturan pembagian yang jelas.
Manfaatnya ialah biaya suatu pesanan dapat diperiksa tersendiri. Beban operasionalnya muncul pada pencatatan: petugas perlu memilih nomor pekerjaan dengan benar. Sistem yang mengizinkan semua biaya dimasukkan ke kode “umum” tanpa pemeriksaan akan kehilangan manfaat penelusuran tersebut.
Contoh Biaya Satu Pesanan
Sebuah pesanan ilustratif menghasilkan 20 kabinet dengan spesifikasi sama. Bahan langsung Rp30 juta, tenaga kerja langsung Rp10 juta, dan overhead dibebankan Rp8 juta. Total biaya pesanan Rp48 juta atau Rp2,4 juta per kabinet, dengan asumsi seluruh biaya itu terkait 20 unit selesai dan tidak ada WIP tersisa atau penyesuaian lain.
Jika dua kabinet belum selesai, jangan langsung membagi seluruh biaya dengan 18 unit selesai. Pisahkan biaya pekerjaan yang masih berjalan berdasarkan kebijakan dan bukti yang sesuai. Status kuantitas dan status biaya perlu dibaca bersama.
Kapan Process Costing Lebih Sesuai?
Process costing berguna untuk keluaran yang relatif seragam melalui proses berulang. Biaya dikumpulkan pada departemen atau tahap, misalnya pengolahan, pembentukan, dan finishing. Produk yang keluar dari suatu tahap dapat menjadi masukan tahap berikutnya.
Metode ini memerlukan kuantitas masuk, selesai dan dipindahkan, sisa dalam proses, serta tingkat penyelesaian untuk komponen biaya yang relevan. Jika material dimasukkan di awal tetapi pekerjaan konversi berlangsung bertahap, persentase selesai material dan konversi dapat berbeda.
Biaya per unit tidak selalu cukup dihitung dari total biaya dibagi jumlah barang selesai. Barang yang belum selesai juga telah menyerap sumber daya. Unit ekuivalen membantu menerjemahkan tahap pengerjaan menjadi ukuran pembagian biaya; perhitungan harus mengikuti metode yang dipilih, seperti rata-rata tertimbang atau FIFO.
Bandingkan Keputusan, Bukan Sekadar Nama Metode
- Objek biaya: job order berpusat pada pekerjaan; process costing berpusat pada proses atau departemen per periode.
- Perbedaan produk: job order mempertahankan detail pesanan; process costing memerlukan kelompok output yang cukup sebanding.
- Bukti aktivitas: job order membutuhkan penandaan pekerjaan; process costing membutuhkan keseimbangan aliran unit dan tahap penyelesaian.
- Laporan: job order menjawab biaya pesanan tertentu; process costing menjelaskan biaya proses dan unit outputnya.
- Risiko data: salah nomor pekerjaan mengalihkan biaya; salah kuantitas atau persentase selesai mengganggu pembagian biaya proses.
Kedua metode tetap dapat melibatkan bahan, tenaga kerja, dan overhead. Perbedaannya tidak berarti job order selalu memakai seluruh biaya aktual atau process costing selalu memakai seluruh biaya standar. Cara mengumpulkan biaya dan basis penilaian biaya adalah keputusan yang perlu dijelaskan secara terpisah.
Bagaimana Jika Pabrik Memiliki Dua Pola Produksi?
Gunakan skenario ilustratif pabrik furnitur: panel standar diproduksi berulang, lalu dirakit menjadi pesanan dengan ukuran dan aksesori berbeda. Biaya proses panel dapat dikumpulkan per tahap, sementara biaya tambahan perakitan ditelusuri ke pesanan. Pendekatan gabungan perlu dirancang pada batas perpindahannya.
Pertanyaan pentingnya: kapan panel dinyatakan selesai, nilai apa yang dibawa ke perakitan, dan bagaimana sisa atau retur ditangani? Jangan menghitung biaya panel sekali pada proses awal lalu menghitung seluruh bahan panel itu lagi sebagai biaya baru pesanan. Dokumen transfer dan aturan pembebanan harus mencegah penghitungan ganda.
Skenario ini tidak membuktikan sistem tertentu sudah mendukung seluruh kebutuhan. Gunakan untuk meminta demonstrasi dan menguji hasil. Kapabilitas implementasi perlu dibuktikan pada konfigurasi yang akan dipakai perusahaan.
Data Yang Dibawa Ke Workshop ERP
- Pilih contoh mewakili variasi. Bawa satu pesanan standar, satu custom, dan satu pekerjaan yang melewati akhir bulan.
- Petakan aliran fisik. Tunjukkan tahap, titik pencatatan, perpindahan, dan siapa yang mengonfirmasi output.
- Tentukan objek biaya. Sepakati nomor pesanan, departemen, batch, atau kombinasi yang diperlukan laporan.
- Daftar biaya bersama. Tentukan kelompok overhead dan aktivitas pembaginya; jangan memaksakan semua biaya sebagai biaya langsung.
- Tetapkan batas penutupan. Bedakan selesai pekerjaan, selesai dokumen, dan biaya yang masih menunggu kelengkapan.
Hubungan struktur produk dengan perencanaan bahan dapat dipelajari pada cara kerja MRP untuk kebutuhan produksi. Namun, keluarnya rencana kebutuhan bahan belum membuktikan biaya aktual pesanan sudah lengkap. Costing tetap memerlukan pencatatan konsumsi, aktivitas, dan penyelesaian.
Sesudah objek biaya disepakati, hubungkan hasilnya dengan rumus harga pokok produksi barang selesai. Pekerjaan yang melewati akhir bulan memerlukan rekonsiliasi WIP dan tahap penyelesaian, sehingga biaya tidak seluruhnya dipaksakan ke output selesai.
Uji Metode Dengan Hasil Yang Dapat Ditelusuri
Untuk job order, minta laporan satu pekerjaan beserta bahan bersih, jam, overhead, output, dan sisa biaya. Untuk process costing, minta rekonsiliasi unit masuk ke unit keluar dan saldo proses, kemudian periksa pembagian biaya barang selesai serta WIP.
Tambahkan kasus retur bahan dan koreksi output agar demo tidak hanya memakai alur sempurna. Pengguna perlu dapat menjelaskan mengapa angka berubah setelah koreksi. Simpan hasil yang diharapkan sebelum menjalankan uji sehingga keputusan penerimaan tidak mengikuti angka yang kebetulan keluar dari aplikasi.
Pertanyaan Sebelum Memilih
Apakah Perusahaan Custom Harus Selalu Memakai Job Order?
Periksa tahap produksinya. Bagian custom mungkin membutuhkan penelusuran pesanan, sedangkan komponen standar dapat memiliki proses biaya tersendiri. Pilihan mengikuti kebutuhan dan aliran nyata, bukan label industri saja.
Apakah Lebih Detail Selalu Lebih Baik?
Tidak. Detail bermanfaat jika digunakan untuk keputusan dan datanya dapat dijaga. Menambah kode biaya yang tidak dipahami operator dapat meningkatkan salah pencatatan. Uji manfaat laporan dengan penggunanya sebelum memperluas dimensi.
Susun Kebutuhan Sistem Dari Pertanyaan Biaya
Untuk membahas ERP manufaktur Layana.ID, siapkan alur produksi, contoh dokumen, dan laporan biaya yang ingin diperbaiki. Jadwalkan pemetaan kebutuhan untuk menyepakati objek biaya, tanggung jawab input, dan uji penerimaan sebelum memilih cakupan pengembangan.
Gambar pembuka adalah ilustrasi AI, bukan dokumentasi proyek Layana.ID.
Referensi Konsep
OpenStax, Principles of Accounting Volume 2, bagian Compare and Contrast Job Order Costing and Process Costing, dirujuk untuk perbedaan objek pengumpulan biaya dan kemungkinan pendekatan hibrida. Contoh kabinet, workshop, serta pengujian ERP merupakan analisis penerapan ilustratif yang perlu disesuaikan dengan proses dan kebijakan perusahaan.